Avec la réforme de la facture électronique, trois noms reviennent régulièrement : Factur-X, UBL et CII. Mais quelle différence entre ces formats ? Et surtout, l’entreprise doit-elle réellement en choisir un ? Pour un DAF, la vraie question est moins technique qu’il n’y paraît.
Factur-X, UBL, CII : quelles différences ?
Les trois formats permettent de transmettre les données structurées nécessaires au traitement d’une facture électronique. Mais ils ne les présentent pas de la même manière.
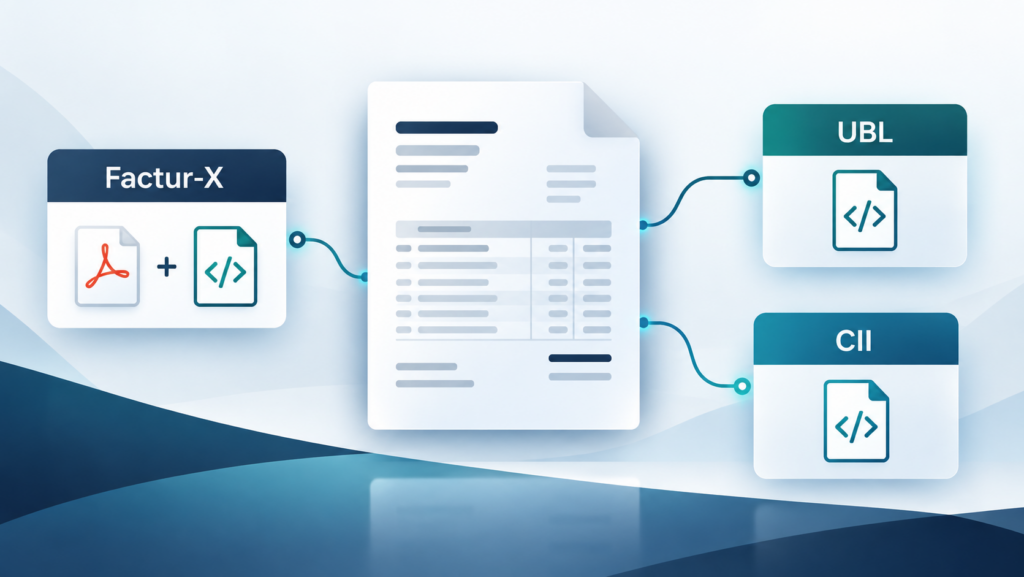
Factur-X est un format hybride : il associe un fichier PDF, lisible par l’utilisateur, à un fichier XML contenant les données structurées exploitables automatiquement. Il permet ainsi de conserver une représentation familière de la facture tout en entrant dans une logique de données.
UBL est un format entièrement structuré en XML, conçu pour faciliter les échanges automatisés entre systèmes d’information.
CII repose également sur un fichier XML structuré. Il répond à la même logique d’automatisation, mais utilise un autre standard de description des données.
Quel est le meilleur format ?
Il n’existe pas de format universellement meilleur que les autres.
Le choix dépend notamment des capacités de l’ERP, des applications métiers, des flux déjà produits par l’entreprise et du niveau d’automatisation recherché.
Une entreprise dont les utilisateurs ont encore besoin d’une représentation visuelle de la facture pourra apprécier Factur-X. Une organisation fortement automatisée pourra naturellement travailler avec des flux XML UBL ou CII.
Mais attention : le format visible ou échangé ne doit pas masquer le véritable enjeu, qui est la qualité des données qu’il contient.
Peut-on produire un Factur-X à partir d’un PDF ?
Pas simplement en transformant le PDF existant.
Le PDF ne contient pas nécessairement toutes les données structurées nécessaires à la facture électronique. Un OCR peut extraire une information présente sur le document ; il ne peut pas retrouver une donnée qui n’y figure pas.
La bonne logique consiste donc à partir des données disponibles dans l’ERP ou les applications métiers pour construire la facture électronique structurée. Dans le cas de Factur-X, le PDF en constitue alors la représentation lisible.
Faut-il vraiment choisir un seul format ?
Pas nécessairement.
L’ERP peut continuer à produire les données dans son format habituel tandis qu’une couche intermédiaire se charge de les contrôler, de les compléter et de générer le format attendu – Factur-X, UBL ou CII – avant transmission à la plateforme agréée.
Cette approche est particulièrement utile lorsque l’entreprise dispose de plusieurs ERP, d’applications métiers différentes ou de systèmes anciens difficiles à faire évoluer.
Elle permet également d’éviter de multiplier les développements spécifiques uniquement pour répondre à une problématique de format.
Le format ne doit pas dicter l’architecture
Pour le DAF, la priorité n’est donc pas de devenir spécialiste de Factur-X, UBL ou CII.
Avant de choisir un format, mieux vaut se poser trois questions : mes systèmes disposent-ils de toutes les données nécessaires ? Peuvent-ils les transmettre facilement ? Mon environnement de facturation peut-il produire et exploiter les différents formats dont j’aurai besoin ?
Le véritable sujet n’est pas de savoir si votre ERP sait produire du Factur-X, de l’UBL ou du CII. Il est de savoir s’il dispose des bonnes données et si votre chaîne de facturation est capable de les transformer dans le format nécessaire.