Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques. Beaucoup y sont parvenues. Mais la réforme de la facturation électronique ne se limite pas à la réception. Émission, qualité des données, e-reporting, intégration aux systèmes financiers : les principaux enjeux se situent désormais ailleurs.
Les entreprises ont beaucoup investi dans la dématérialisation fournisseurs, les GED ou les solutions Procure-to-Pay. Elles savent recevoir, lire et intégrer des factures. Elles sont prêtes. Mais peut-être seulement pour la partie visible de la réforme.
📅 Calendrier de la réforme : où en est-on ?
| Échéance | Réception | Émission et e-reporting |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises | Grandes entreprises et ETI |
| 1er septembre 2027 | — | PME, TPE et micro-entreprises |
Pourquoi la réception des factures électroniques ne suffit-elle pas ?
Parce que la réforme fait passer l’entreprise d’une logique de documents à une logique de données.
Recevoir une facture est une chose. Produire une facture électronique conforme en est une autre.
Une facture électronique n’est pas créée par la plateforme agréée qui la transmet. Elle est produite à partir des données issues de l’ERP ou des applications métiers.
La qualité du référentiel tiers, un enjeu financier
SIREN, SIRET, numéro de TVA, adresse, données de routage, nature de l’opération… Si ces informations sont absentes ou erronées, la facture peut être rejetée ou mal acheminée.
⚠️ Le coût d’une facture rejetée. Une facture rejetée doit être corrigée et réémise, avec potentiellement un retard de paiement à la clé. La qualité du référentiel tiers devient donc un enjeu financier autant que réglementaire.
Peut-on produire une facture électronique à partir d’un PDF ?
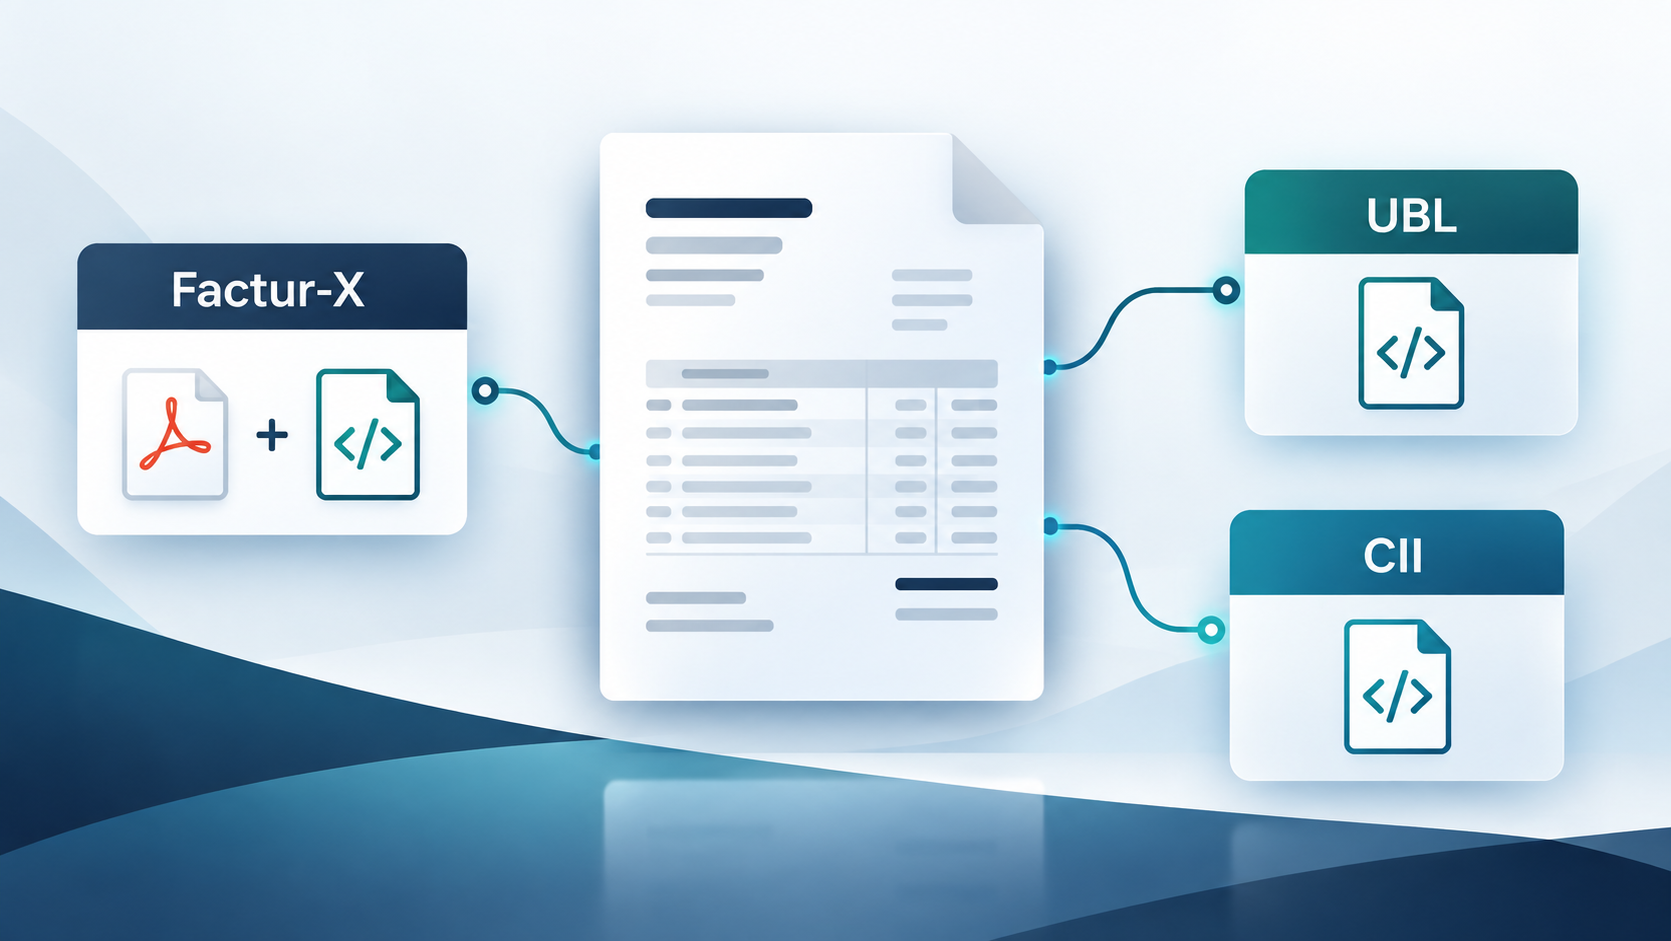
Transformer un PDF par OCR pour produire une facture électronique n’est pas la bonne approche. Le PDF ne contient pas nécessairement toutes les données structurées nécessaires à une facture conforme.
Le processus doit être inverse : partir des données de facturation présentes dans les systèmes de l’entreprise pour produire la facture électronique. Le PDF n’en devient alors qu’une représentation lisible par l’humain.
Être prêt pour l’e-invoicing suffit-il ? Le rôle de l’e-reporting
Non. La réforme comprend également l’e-reporting.
Les opérations B2C et certaines transactions internationales ne suivent pas le circuit de l’e-invoicing applicable aux factures B2B domestiques. Elles imposent pourtant, elles aussi, de transmettre à l’administration des données structurées. Il en va également de certaines données d’encaissement.
💡 À retenir : Être prêt pour l’e-invoicing ne signifie pas nécessairement être prêt pour l’ensemble de la réforme.
Et si la conformité n’était que le début ?
Une fois fiabilisées et structurées, les données de facturation peuvent alimenter automatiquement :
- la comptabilité ;
- les rapprochements commandes/factures ;
- les contrôles d’IBAN ;
- les paiements et les relances ;
- les prévisions de trésorerie.
La facture électronique devient alors le point de départ de la chaîne financière.
Êtes-vous réellement prêt pour la facturation électronique ? Faites le test
Quatre questions permettent de mesurer le chemin restant à parcourir :
- Vos données clients sont-elles suffisamment fiables pour produire vos factures sans rejet ?
- Savez-vous produire une facture électronique directement à partir des données de vos systèmes, sans passer par un PDF et un OCR ?
- Avez-vous identifié et testé vos flux de e-reporting ?
- Savez-vous exploiter les données de facturation pour automatiser vos processus comptables, vos contrôles, vos paiements ou votre trésorerie ?
Si la réponse est « non » à l’une de ces questions, votre entreprise est peut-être prête à recevoir des factures électroniques. Elle n’est pas encore nécessairement prête pour tout ce que la réforme implique.
Facturation électronique – De la conformité à la performance financière
Les entreprises qui se contenteront d’être conformes auront rempli leur obligation. Celles qui sauront exploiter ces nouvelles données pourront transformer la contrainte réglementaire en gains de productivité, de sécurité et de visibilité financière.
À moins d’un an de l’échéance du 1er septembre 2027, la bonne question n’est donc peut-être plus :
« Sommes-nous prêts pour la facture électronique ? »
Mais : « Jusqu’où sommes-nous réellement prêts ? »
FAQ : facturation électronique, émission et e-reporting
Recevoir des factures électroniques suffit-il pour être en conformité ?
Non. Depuis le 1er septembre 2026, la réception est obligatoire pour toutes les entreprises, mais la réforme impose aussi l’émission de factures électroniques et l’e-reporting : dès 2026 pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Pourquoi une facture électronique peut-elle être rejetée ?
Une facture électronique est produite à partir des données de l’ERP ou des applications métiers. Si le SIREN, le SIRET, le numéro de TVA, l’adresse, les données de routage ou la nature de l’opération sont absents ou erronés, elle peut être rejetée ou mal acheminée, puis devoir être corrigée et réémise.
Peut-on transformer un PDF en facture électronique par OCR ?
Ce n’est pas la bonne approche : un PDF ne contient pas nécessairement toutes les données structurées requises. Il faut partir des données de facturation présentes dans les systèmes de l’entreprise ; le PDF n’est plus qu’une représentation lisible par l’humain.
Qu’est-ce que l’e-reporting ?
L’e-reporting est la transmission à l’administration de données structurées pour les opérations qui ne passent pas par le circuit de l’e-invoicing B2B domestique : opérations B2C, certaines transactions internationales et certaines données d’encaissement.
Quels bénéfices tirer de la facturation électronique au-delà de la conformité ?
Des données de facturation fiables et structurées peuvent alimenter automatiquement la comptabilité, les rapprochements commandes/factures, les contrôles d’IBAN, les paiements, les relances et les prévisions de trésorerie.
Préparez l’ensemble de la réforme, pas seulement la réception
Émission, qualité des données, e-reporting, sécurisation des paiements : découvrez comment MATA IO vous accompagne.